
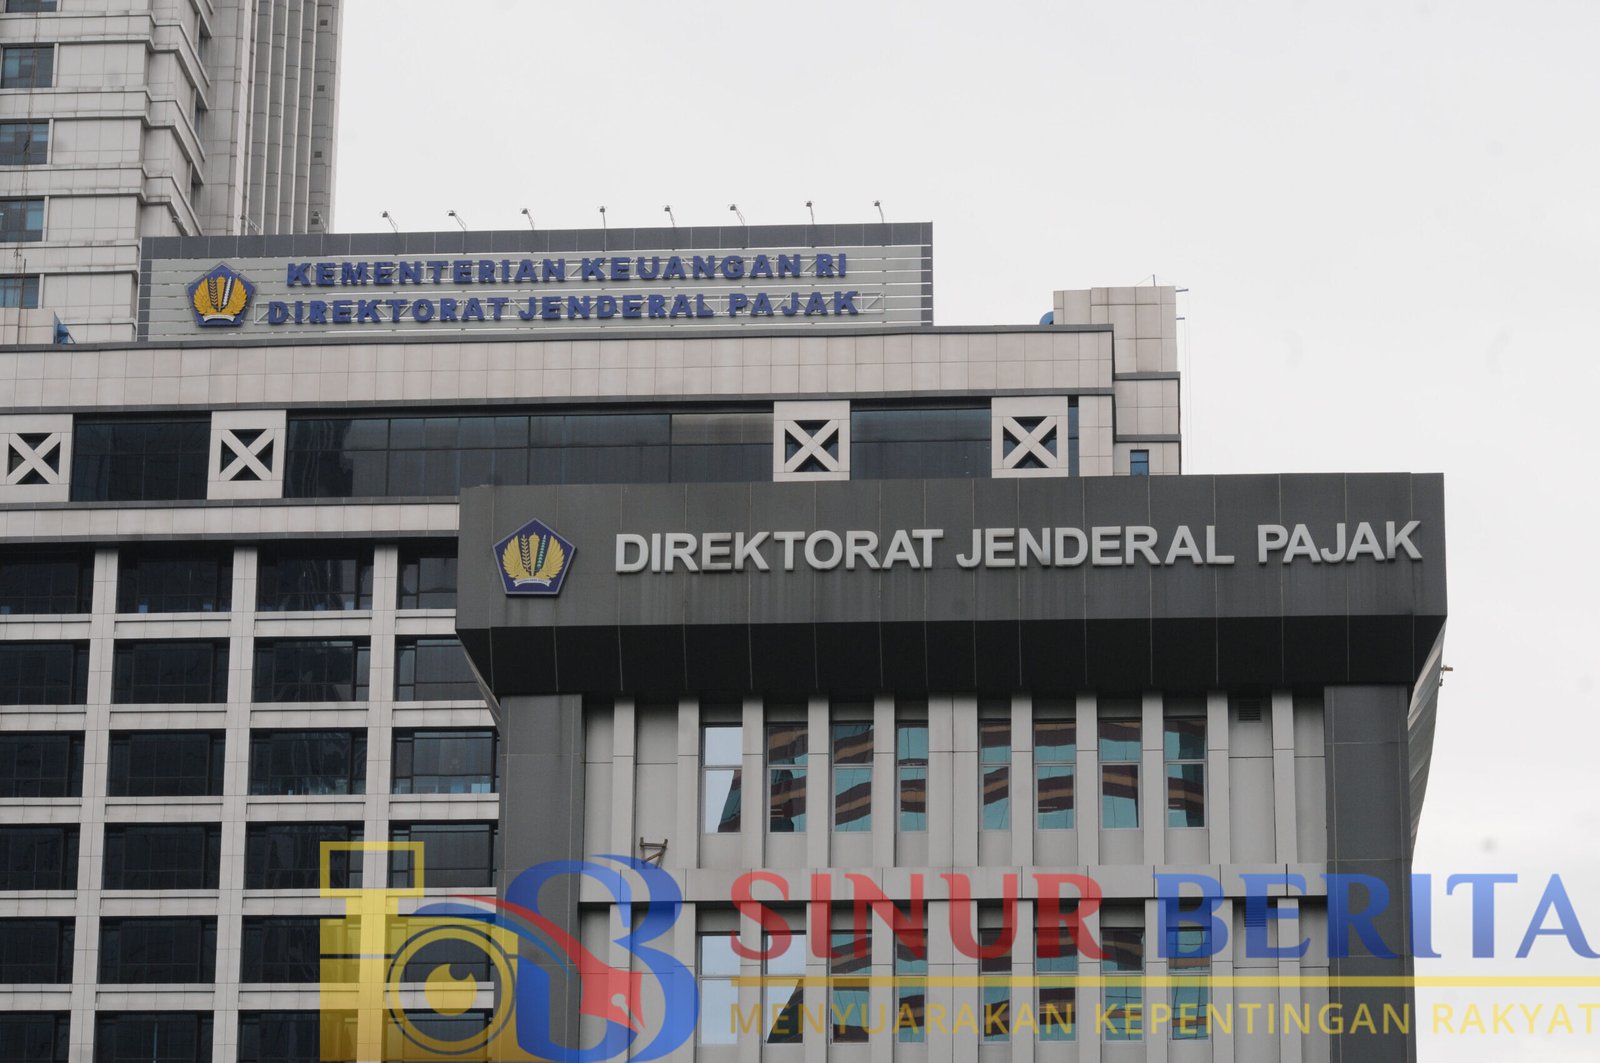
JAKARTA, SINURBERITA.COM – Direktorat Jenderal Pajak (DJP) memberikan keringanan kepada wajib pajak yang mengalami kekurangan pengungkapan harta dalam Program Pengungkapan Sukarela (PPS) Kebijakan II. Melalui kebijakan terbaru, sanksi administratif dapat dikurangi hingga 100 persen dengan batas waktu pemenuhan ketentuan sampai 31 Desember 2027.
Kebijakan tersebut tertuang dalam Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026. Aturan ini memberikan kesempatan kepada wajib pajak untuk memperoleh pengurangan sanksi administratif atas Surat Ketetapan Pajak Kurang Bayar (SKPKB) yang diterbitkan berdasarkan hasil pemeriksaan terhadap harta yang belum atau kurang diungkapkan dalam PPS.
Baca juga: Cegah TPPO dan Lindungi WNI, Kejati Kalbar Perkuat Posko di Perbatasan Entikong
Besaran pengurangan sanksi ditetapkan berdasarkan waktu pelunasan pokok pajak. DJP memberikan pengurangan sebesar 100 persen, 50 persen, atau 25 persen.
Dalam ketentuan tersebut, pengurangan sanksi sebesar 100 persen diberikan apabila wajib pajak melunasi pokok pajak paling lambat satu bulan setelah SKPKB diterbitkan.
Sementara itu, apabila pelunasan dilakukan setelah satu bulan hingga dua bulan sejak penerbitan SKPKB, wajib pajak memperoleh pengurangan sanksi sebesar 50 persen.
Adapun pelunasan yang dilakukan setelah melewati dua bulan hingga 31 Desember 2027 hanya mendapatkan pengurangan sanksi sebesar 25 persen.
Contoh Perhitungan Pengurangan Sanksi
Sebagai gambaran, apabila KPP Pratama menerbitkan SKPKB pada 1 Januari 2027 terkait kekurangan pengungkapan harta PPS dengan total nilai Rp124 juta, jumlah tersebut terdiri atas pokok pajak Rp100 juta dan sanksi administratif Rp24 juta.
Jika pokok pajak dilunasi pada 31 Januari 2027, wajib pajak berhak memperoleh pengurangan sanksi sebesar 100 persen sehingga tidak perlu membayar sanksi administratif tersebut.
Baca juga: Panglima TNI Resmikan Markas Baru Koopssus di Sentul
Namun, apabila pembayaran dilakukan pada 28 Februari 2027, pengurangan sanksi yang diperoleh sebesar 50 persen. Dengan demikian, wajib pajak masih harus membayar sanksi sebesar Rp12 juta.
Sedangkan jika pokok pajak dilunasi pada periode 1 Maret hingga 31 Desember 2027, pengurangan sanksi hanya sebesar 25 persen. Artinya, wajib pajak masih harus membayar sanksi administratif sebesar Rp18 juta.
Apabila pelunasan pokok pajak dilakukan setelah 31 Desember 2027, wajib pajak tidak lagi berhak memperoleh fasilitas pengurangan sanksi berdasarkan kebijakan tersebut.
Empat Syarat untuk Mendapatkan Pengurangan Sanksi
Meski memberikan keringanan hingga penghapusan sanksi sepenuhnya, fasilitas ini tidak diberikan secara otomatis. Wajib pajak harus mengajukan permohonan serta memenuhi persyaratan sebagaimana diatur dalam Pasal 23 dan Pasal 24 PMK Nomor 118/2024 sebagaimana telah diubah terakhir dengan PMK Nomor 71/2026, serta ketentuan dalam KEP-239/PJ/2026.
Ada empat persyaratan utama yang harus dipenuhi, yakni:
- Tidak mengajukan gugatan dan/atau upaya hukum lainnya.
- Apabila telah mengajukan gugatan atau upaya hukum lainnya, wajib pajak harus mencabut pengajuan tersebut.
- Menyampaikan surat pernyataan bahwa timbulnya sanksi administratif disebabkan oleh kekhilafan atau bukan karena kesalahan wajib pajak.
- Pengurangan atau penghapusan hanya diberikan terhadap sanksi administratif yang belum dibayar atau belum dilunasi.
Melalui kebijakan ini, DJP memberikan kesempatan kepada wajib pajak peserta PPS Kebijakan II untuk menyelesaikan kewajiban perpajakannya dengan beban sanksi yang lebih ringan.
Wajib pajak yang memenuhi kriteria diharapkan memperhatikan batas waktu pelunasan dan persyaratan administrasi agar dapat memanfaatkan fasilitas pengurangan sanksi tersebut sebelum 31 Desember 2027. (*red)
Simak Berita dan Artikel lainnya di Google News dan WA Channel